


Creatis - Le Pouvoir d'Agir
4,021.00 Avis
Caractéristiques de l’application
- Version
- Varie selon l’appareil
- Mis à jour le
- Licence
- Free
- Téléchargements
- 50 000+
- Développeur
- Creatis S.A
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
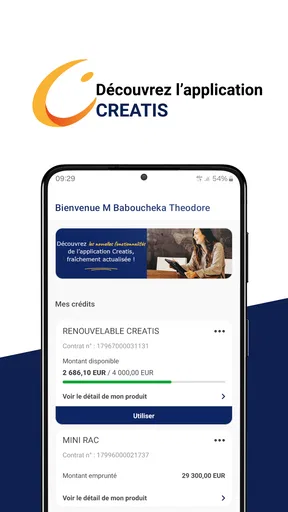
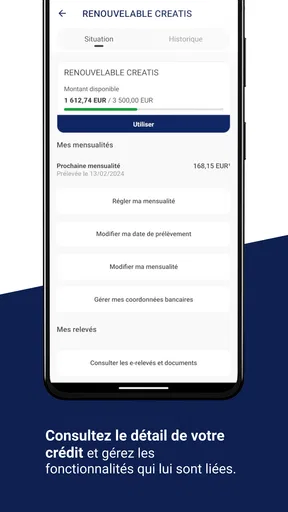
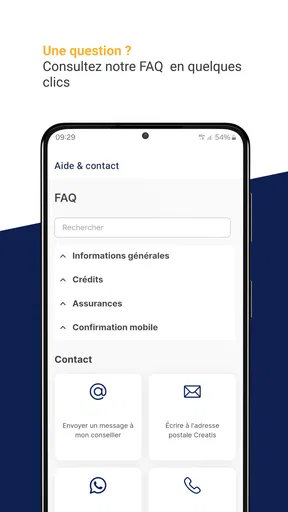
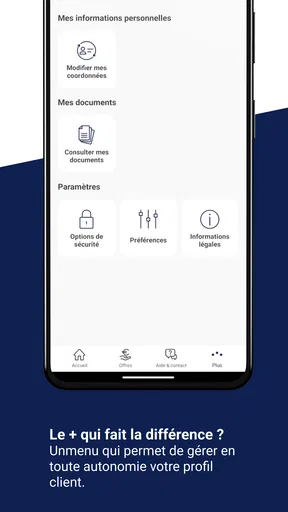
 Analyse par AppCompare
Quand on cherche à reprendre le contrôle de son budget ou à suivre un crédit, le problème ne vient pas toujours d’un manque de volonté. Il vient souvent d’informations dispersées, de prélèvements difficiles à relier entre eux et d’un suivi que l’on repousse jusqu’au moment où la situation devient urgente. C’est dans ce contexte que j’ai utilisé Creatis - Le Pouvoir d'Agir, une application financière développée par Creatis S.A. Elle se présente comme un outil de gestion budgétaire et de crédits, avec une approche davantage tournée vers le suivi de sa situation que vers la simple consultation d’un compte bancaire.
Mon impression générale est assez claire : l’application peut être utile si votre priorité est de mieux comprendre vos engagements financiers et de garder un œil régulier sur votre budget. En revanche, je ne la vois pas comme un remplacement universel d’une banque mobile, d’un tableur très poussé ou d’une application spécialisée dans l’analyse automatique de toutes les dépenses. Son intérêt dépend donc surtout de votre point de départ : si vous avez besoin d’un cadre simple autour d’un budget et de crédits, elle mérite votre attention ; si vous cherchez une gestion financière très détaillée et entièrement personnalisable, vous risquez de rencontrer des limites.
Partir d’une situation financière difficile à lire
J’ai commencé par imaginer l’usage le plus réaliste : une personne qui connaît le montant de ses revenus, mais qui ne sait plus exactement quelle part est déjà engagée chaque mois. Entre le logement, les factures, les dépenses courantes et les remboursements, le solde disponible peut sembler correct un jour puis devenir beaucoup plus serré quelques jours plus tard. Dans ce cas, l’enjeu n’est pas seulement de regarder un chiffre ; il faut comprendre ce qu’il représente.
C’est là que le positionnement de Creatis est intéressant. L’application est classée dans la catégorie finance et vise à rapprocher deux sujets que l’on traite souvent séparément : le budget quotidien et les crédits. Cette combinaison change la manière de réfléchir à ses dépenses. Un remboursement n’est pas une dépense occasionnelle à isoler dans un coin ; c’est une charge qui influence directement ce que l’on peut réellement consacrer au reste du mois.
Je trouve cette approche plus utile qu’un simple affichage de solde, surtout pour quelqu’un qui veut éviter les décisions prises au hasard. Avant de faire un achat important, on peut avoir intérêt à regarder non seulement ce qui reste, mais aussi ce qui doit encore être payé et la place occupée par les remboursements. L’application prend alors le rôle d’un point de repère, à condition de l’ouvrir régulièrement et de ne pas attendre une difficulté pour s’en servir.
Le contexte de départ peut aussi être un projet précis : réorganiser plusieurs dépenses, mieux préparer un mois chargé ou vérifier si un budget est compatible avec un remboursement. Dans ces situations, je conseille de commencer par une photographie honnête de sa situation. Il ne sert à rien de réduire artificiellement une charge ou d’oublier une dépense irrégulière pour obtenir un résultat rassurant. Un outil budgétaire ne corrige pas une information incomplète ; il aide à prendre de meilleures décisions à partir d’informations correctement renseignées.
La première prise en main : chercher une vue exploitable
À mes yeux, la première question à se poser n’est pas « que peut faire l’application ? », mais « quelle décision dois-je prendre avec elle ? ». Est-ce pour savoir combien il reste réellement après les charges ? Pour surveiller un crédit ? Pour éviter de dépasser une enveloppe de dépenses ? Cette précision rend l’utilisation beaucoup plus efficace, car elle évite de remplir ou de consulter des éléments sans objectif.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Pour une personne peu habituée aux outils financiers, le principal avantage est de disposer d’un espace consacré à ce sujet. On ne dépend plus uniquement de la mémoire ou de plusieurs notes éparpillées. Pour une personne déjà organisée avec un tableur, l’intérêt sera différent : l’application peut servir de support de consultation plus direct, mais elle ne remplacera pas forcément le niveau de détail d’un fichier construit sur mesure.
Le fait qu’elle soit gratuite facilite l’essai. Je peux la recommander à quelqu’un qui veut tester une méthode sans commencer par un engagement financier supplémentaire. Elle est également indiquée PEGI 3, ce qui correspond à une classification d’âge très large, même si, dans la pratique, la gestion d’un budget et d’un crédit concerne surtout des utilisateurs capables de prendre des décisions financières de manière autonome.
Suivre le parcours, de la saisie à la décision
Une fois la situation de départ posée, je vois le parcours en plusieurs étapes. La première consiste à rassembler les informations utiles : revenus, charges régulières, dépenses à surveiller et remboursements. La deuxième est de les lire ensemble plutôt que séparément. La troisième consiste à revenir sur cette vue avant une décision concrète, par exemple un achat, un changement d’organisation ou une nouvelle échéance.
Ce déroulement paraît simple, mais il contient un point important : le budget n’est pas une photo figée. Un montant prévu peut changer, une dépense exceptionnelle peut réduire la marge du mois et un crédit continue de peser même lorsque l’on n’y pense plus. J’utilise donc ce type d’application plus efficacement lorsque je prévois un moment de vérification, au lieu de l’ouvrir uniquement quand je crains une mauvaise surprise.
Un scénario courant permet de comprendre son intérêt. Imaginons que je reçoive mon salaire en début de mois et que plusieurs prélèvements arrivent ensuite. Mon solde bancaire peut donner l’impression que je peux encore dépenser largement. En replaçant les crédits et les charges dans la même réflexion budgétaire, je distingue mieux l’argent réellement disponible de l’argent déjà promis. Cette différence est probablement l’un des services les plus utiles de l’application : elle aide à transformer un solde immédiat en vision plus réaliste du mois.
Je recommande aussi de séparer mentalement les dépenses fixes des dépenses flexibles. Les premières laissent peu de marge de manœuvre à court terme ; les secondes peuvent parfois être reportées ou réduites. Si l’on mélange tout, on risque de croire qu’une économie ponctuelle résout un problème structurel. Si l’on distingue les deux, on comprend mieux si la difficulté vient d’un mois exceptionnel ou d’un niveau de charges durablement trop élevé.
Un usage concret avant une dépense importante
Dans la vie quotidienne, je l’utiliserais avant une dépense qui semble abordable prise isolément, mais qui peut déséquilibrer le mois. Je regarderais d’abord les remboursements et les charges déjà prévus, puis la marge restante pour les dépenses courantes. Ensuite, je me demanderais si l’achat peut être décalé, réduit ou intégré sans compromettre les échéances prioritaires.
Cette méthode apporte une nuance que les applications de paiement mettent rarement au premier plan : être capable de payer aujourd’hui ne signifie pas forcément que l’achat est compatible avec l’ensemble du mois. Une application de gestion budgétaire et de crédits est utile précisément parce qu’elle pousse à regarder l’après-paiement. Elle ne prend pas la décision à ma place, mais elle peut rendre la conséquence plus visible.
Un autre usage intéressant consiste à préparer un échange avec un proche. Dans un couple ou dans un foyer, les discussions financières deviennent vite abstraites lorsqu’elles reposent sur des impressions. Une vue structurée permet de parler des charges, des priorités et des marges avec moins de suppositions. Il faut toutefois garder une règle simple : chacun doit comprendre les montants utilisés et accepter la manière dont ils sont interprétés. L’application peut faciliter la conversation ; elle ne règle pas les désaccords à elle seule.
Le suivi des crédits comme fil conducteur
La présence du crédit dans le positionnement de Creatis est importante. Pour quelqu’un qui rembourse déjà, le budget ne peut pas être réduit à une liste de dépenses quotidiennes. Une échéance régulière influence les choix alimentaires, les déplacements, les loisirs et la capacité à absorber une facture imprévue. La suivre dans le même cadre que le reste donne une vision plus cohérente.
Mon conseil est de ne pas consulter uniquement le montant d’une échéance. Il faut aussi observer ce qu’elle laisse comme marge pour les dépenses indispensables. Une mensualité qui semble supportable sur le papier peut devenir lourde si elle s’ajoute à plusieurs autres charges. À l’inverse, une personne qui dispose d’une marge régulière peut avoir intérêt à mieux planifier plutôt qu’à surveiller son compte de manière anxieuse chaque jour.
Ce fonctionnement demande de la discipline. Si les informations saisies ne sont pas mises à jour, la vue budgétaire perd rapidement de sa valeur. C’est une friction réelle, et elle concerne particulièrement les personnes dont les revenus changent ou dont les dépenses sont irrégulières. Dans ce cas, je préférerais une méthode hybride : l’application pour le suivi global, et une note temporaire pour les dépenses exceptionnelles avant de les intégrer correctement.
Les passages de relais qui demandent de l’attention
Le parcours financier ne se déroule pas dans l’application uniquement. Il y a toujours des passages de relais entre l’utilisateur, son compte bancaire, ses relevés, ses crédits et les décisions prises dans la vie réelle. C’est souvent à ces moments que les erreurs apparaissent. Une information consultée dans un document doit être correctement reportée ; une charge modifiée doit être prise en compte ; une dépense prévue doit être comparée à la marge réellement disponible.
Je considère donc Creatis comme un tableau de pilotage personnel, pas comme une source magique qui rend automatiquement chaque décision fiable. La qualité du résultat dépend de la qualité des informations que l’on suit. Cette nuance est essentielle pour éviter une fausse impression de précision. Un affichage clair peut donner confiance, mais il ne remplace pas la vérification des relevés et des échéances réelles.
Le relais entre le budget et le crédit est également délicat. Une personne peut vouloir réduire ses dépenses variables alors que le véritable poids vient de charges fixes trop importantes. Dans ce cas, l’application aide à constater le déséquilibre, mais la solution peut nécessiter une discussion avec l’organisme concerné ou un accompagnement financier. Je déconseille de prendre une décision de crédit importante uniquement à partir d’une lecture rapide dans une application.
Le relais entre l’application et les habitudes est tout aussi important. Si je consulte le budget une seule fois, je risque de transformer un outil utile en simple archive. À l’inverse, une courte vérification avant les dépenses importantes peut suffire à améliorer les décisions sans rendre la gestion financière envahissante. C’est un compromis que je trouve plus réaliste qu’un suivi permanent.
Ce que je ferais pour éviter les erreurs de lecture
Je commencerais par vérifier les charges récurrentes, puis je comparerais la marge restante avec les dépenses réellement nécessaires jusqu’à la prochaine rentrée d’argent. Je garderais ensuite une catégorie mentale pour les frais irréguliers : réparations, santé, transport exceptionnel ou achats saisonniers. Même s’ils ne reviennent pas chaque mois, ils doivent avoir une place dans la réflexion.
Je prendrais également le temps de distinguer une baisse temporaire de budget d’un problème durable. Un mois difficile ne signifie pas forcément que toute l’organisation financière doit être changée. À l’inverse, plusieurs mois serrés ne devraient pas être traités comme une simple anomalie. Cette lecture dans le temps est plus importante que la consultation d’un seul chiffre.
Enfin, je ne partagerais pas mes accès ou mes informations financières à la légère. Une application de finance mérite la même prudence qu’un service bancaire : appareil protégé, attention aux écrans consultés en public et vérification des informations avant toute action. Même si l’outil aide à organiser les données, la responsabilité de leur usage reste du côté de l’utilisateur.
Le résultat obtenu après un suivi régulier
Le meilleur résultat que j’attends de Creatis n’est pas une promesse de richesse ni une disparition instantanée des difficultés. C’est une meilleure capacité à répondre à des questions concrètes : quelle somme est déjà engagée, quelle marge reste réellement disponible, et quelle dépense peut attendre ? Cette clarté peut réduire les décisions prises sous pression.
Pour une personne qui jongle avec un ou plusieurs crédits, le bénéfice est surtout mental. Les remboursements cessent d’être une charge isolée que l’on regarde uniquement au moment du prélèvement. Ils deviennent une partie visible du budget global. Cela peut aider à préparer un mois chargé, à limiter les achats impulsifs ou à discuter plus sereinement des priorités du foyer.
Je trouve aussi utile le fait de pouvoir adopter une routine plutôt qu’une réaction d’urgence. Une consultation après la réception des revenus, une autre avant les grosses dépenses et une vérification en cas de changement important peuvent déjà former un rythme raisonnable. L’objectif n’est pas de passer son temps à contrôler chaque centime, mais de vérifier les décisions qui ont le plus d’impact.
Le succès dépend toutefois de la régularité. Si l’on oublie les dépenses ou si l’on ne tient pas compte d’une modification de charge, le résultat devient moins fiable. C’est le principal compromis de ce type d’outil : il simplifie la lecture, mais il demande une implication minimale. Pour moi, ce n’est pas un défaut rédhibitoire, à condition de savoir dès le départ que l’application accompagne une méthode et ne la remplace pas.
La réception du produit semble correcte sans donner l’image d’un outil dominant dans la finance mobile. Creatis affiche une moyenne de 4,0 sur la base d’environ 80 évaluations, avec un peu plus d’une vingtaine d’avis et plus de 50 000 installations. Je lis ces éléments comme le signe d’un intérêt réel, mais aussi comme une raison de garder un jugement personnel : une application financière doit surtout correspondre à la manière dont chacun suit ses charges et ses crédits.
Quand le parcours se bloque
Le premier point de rupture est la mise à jour des informations. Une personne qui a des revenus variables, des dépenses nombreuses ou des charges qui changent souvent peut trouver le suivi fastidieux. Dans ce cas, une application bancaire offrant une catégorisation automatique très complète, si elle correspond à ses besoins, peut être plus pratique pour observer les mouvements au jour le jour.
Le deuxième point de rupture concerne les utilisateurs qui veulent une analyse très poussée. Si votre priorité est de construire des projections complexes, de comparer plusieurs scénarios ou de gérer des comptes de manière extrêmement détaillée, un tableur reste parfois plus souple. Il demande davantage de travail, mais il permet de personnaliser les calculs et les catégories selon sa propre méthode.
Le troisième point est le risque de confondre organisation et conseil financier. Creatis peut aider à mieux visualiser une situation, mais je ne l’utiliserais pas seul pour décider d’un nouvel emprunt, d’un regroupement de crédits ou d’un changement financier lourd. Dans ces cas, il faut examiner les conditions concrètes, les échéances, le coût total et sa capacité réelle à rembourser. L’application peut préparer la réflexion, pas remplacer une analyse complète.
Je serais également plus prudent si je cherchais une expérience orientée exclusivement vers la gestion quotidienne d’un compte bancaire. Le positionnement de Creatis autour du budget et des crédits est sa particularité ; c’est aussi ce qui peut la rendre moins adaptée à quelqu’un qui veut seulement consulter des opérations, effectuer des paiements ou gérer plusieurs banques dans une seule interface.
Malgré ces réserves, je trouve son usage pertinent pour une personne qui veut remettre de l’ordre dans ses priorités financières sans commencer par un outil compliqué. Le développeur, Creatis S.A, inscrit l’application dans un univers directement lié au crédit et à la gestion budgétaire, ce qui donne une cohérence à son objectif. Elle est disponible gratuitement, et sa sortie remonte au 7 août 2019, ce qui montre qu’elle s’inscrit dans une démarche installée plutôt que dans une nouveauté apparue récemment.
Mon avis pour choisir sans se tromper
Je conseillerais cette application à quelqu’un qui veut suivre plus clairement ses charges et ses crédits, qui accepte de vérifier régulièrement ses informations et qui préfère une approche centrée sur la compréhension de sa marge financière. Elle peut aussi convenir à une personne qui prépare un mois difficile et souhaite éviter de se fier uniquement au solde affiché par sa banque.
Je la conseillerais moins à quelqu’un qui refuse toute saisie ou mise à jour manuelle, qui veut une synchronisation et une automatisation très poussées, ou qui recherche un outil complet de gestion multi-comptes. Dans ces situations, une autre solution pourra être plus adaptée, même si elle est parfois plus complexe ou moins directement orientée vers les crédits.
Pour bien démarrer, je recommande de définir une seule question financière à résoudre, de renseigner les charges récurrentes avec honnêteté, puis de vérifier la marge avant une dépense importante. Après quelques utilisations, il devient plus facile de voir si l’application apporte une vraie clarté ou si une méthode différente correspond mieux à ses habitudes. Le bon outil est celui qui transforme une information financière en décision compréhensible, pas celui qui accumule le plus de chiffres.
Au final, Creatis - Le Pouvoir d'Agir me paraît être une application gratuite et accessible pour relier budget et crédits dans une même réflexion. Je l’apprécie surtout comme un outil de préparation et de suivi : elle aide à savoir où l’on en est avant d’agir. Elle ne supprime ni les contraintes financières ni le besoin de vérifier ses comptes, et son intérêt diminue si l’on cherche une gestion entièrement automatisée. Mais pour reprendre progressivement la main sur ses charges, comprendre sa marge réelle et éviter les décisions prises à l’aveugle, elle constitue un point de départ sérieux et raisonnable.
Avantages
- Interface claire pour suivre ses projets et démarches au quotidien.
- Ressources pratiques pour mieux comprendre ses droits et possibilités d’action.
- Contenus accessibles
- adaptés aux utilisateurs peu familiers avec le numérique.
- Permet de centraliser des informations utiles au même endroit.
- Approche encourageante qui favorise l’autonomie et la prise d’initiative.
Inconvénients
- Certaines informations peuvent varier selon la situation personnelle ou la région.
- Le contenu peut sembler limité pour les utilisateurs déjà très expérimentés.
- Une connexion internet est souvent nécessaire pour accéder aux ressources.
- La navigation peut demander un temps d’adaptation lors de la première utilisation.
- Les options de personnalisation restent relativement peu nombreuses.
FAQ sur Creatis - Le Pouvoir d'Agir
Qu’est-ce que Creatis - Le Pouvoir d’Agir ?
Creatis - Le Pouvoir d’Agir est une application destinée à accompagner les utilisateurs dans leurs démarches et initiatives liées à l’engagement, à la création de projets et à l’action collective. Elle peut servir à découvrir des ressources, suivre des contenus, participer à des activités ou mieux comprendre les possibilités offertes par l’écosystème Creatis. Son intérêt dépend toutefois des fonctionnalités disponibles dans votre région et de votre profil.
À qui s’adresse l’application Creatis - Le Pouvoir d’Agir ?
L’application s’adresse principalement aux personnes qui souhaitent s’informer, développer un projet ou prendre part à des actions favorisant l’engagement et l’autonomie. Elle peut être utile aux jeunes, aux porteurs d’initiatives, aux associations ou aux utilisateurs accompagnés par une structure partenaire. Avant le téléchargement, vérifiez la description officielle afin de confirmer que les services proposés correspondent bien à votre situation.
Creatis - Le Pouvoir d’Agir est-elle gratuite ?
Le téléchargement de Creatis - Le Pouvoir d’Agir peut être gratuit, mais certaines fonctions, activités ou accompagnements peuvent dépendre des conditions fixées par l’organisme qui propose le service. Il est donc conseillé de consulter la fiche de l’application sur Google Play ou l’App Store, ainsi que les éventuelles informations affichées lors de l’inscription. Des frais indirects peuvent aussi concerner certaines démarches ou prestations externes.
Faut-il créer un compte pour utiliser Creatis - Le Pouvoir d’Agir ?
La création d’un compte peut être nécessaire pour accéder aux fonctionnalités personnalisées, enregistrer sa progression, participer à des activités ou recevoir des informations adaptées à son profil. L’inscription peut demander des données comme une adresse e-mail, un nom ou des informations liées à un accompagnement. Lisez attentivement la politique de confidentialité et vérifiez les autorisations demandées avant de valider votre compte.
Sur quels appareils peut-on utiliser Creatis - Le Pouvoir d’Agir ?
Creatis - Le Pouvoir d’Agir est proposée pour les appareils mobiles compatibles avec sa version officielle, généralement sous Android et, selon la disponibilité, sous iOS. Avant l’installation, contrôlez la version minimale du système, l’espace de stockage requis et les autorisations demandées. Une connexion Internet peut également être indispensable pour se connecter, synchroniser les données, consulter les contenus ou recevoir les mises à jour.


